Eco-Shop Marketing Berhad即将登陆马来西亚交易所主板市场。根据其IPO招股书,以下是投资者需要关注的主要事项:
1. 市场领先地位明显
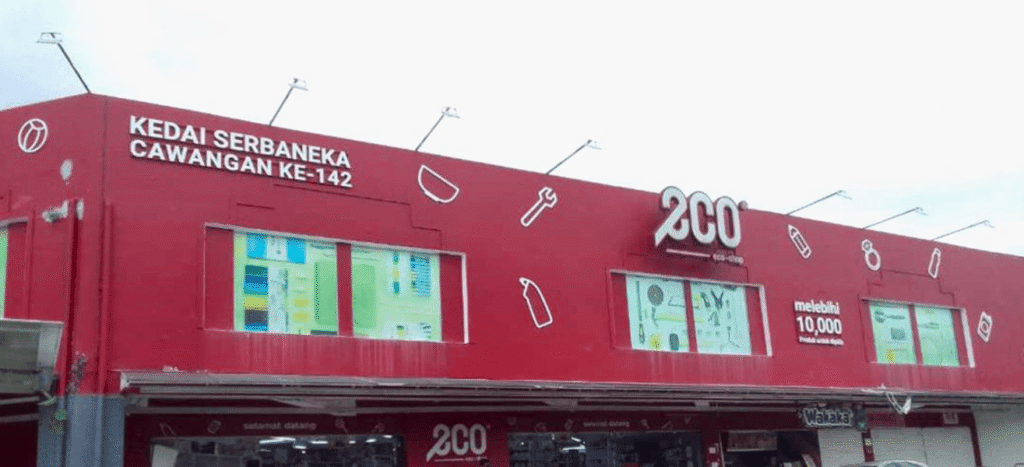
图片来自Eco-Shop官网
2024年,Eco-Shop在马来西亚低价零售店细分市场占有约67.8%的份额,是该市场的主要领导者;第二名竞争对手的份额约为12.1%。
2. 营收与利润增长良好
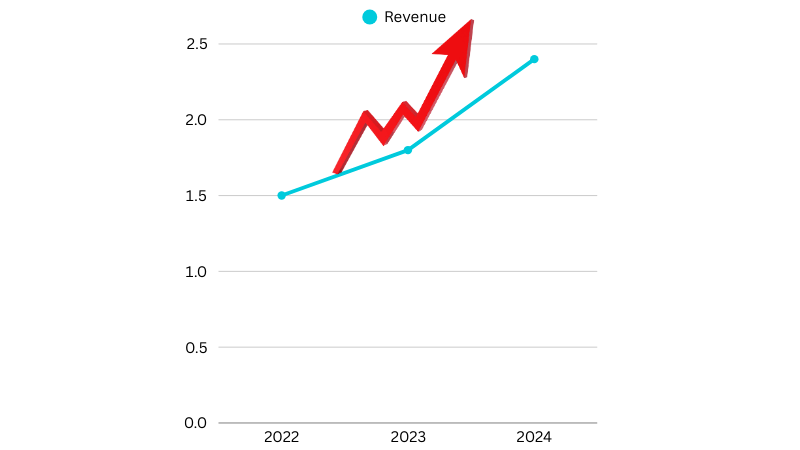
从2022年至2024年,Eco-Shop营收由RM15.7亿增加至RM24亿,税后盈利则从RM2,700万增长至RM1.77亿。这段期间的业务增长表现较强。
3. 有股息目标,但并非保证
Eco-Shop在2024年将56.6%的盈利派发为股息,并计划未来把40%至60%的盈利作为股息。不过,这并不是保证,最终仍取决于公司表现、现金需求和董事会批准。
4. 具扩张性的商业模式
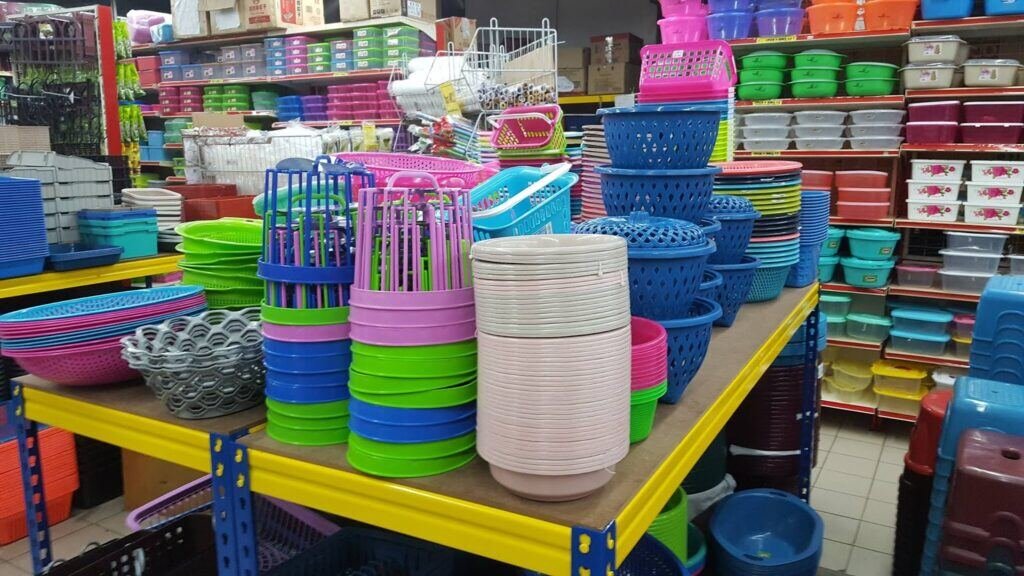
图片来自 Durian Runtuh
公司采用类似“飞轮”的扩张模式:门店越多,规模效应越有机会降低成本,从而维持低价并吸引更多顾客。Eco-Shop也自行管理部分供应与运输环节,以控制成本。
5. 简单直接的销售策略
过去多数商品统一定价RM2.40,让消费者容易理解价格。由于成本上升,自2025年4月起,西马价格调整至RM2.60,东马和浮罗交怡则为RM2.80。门店多设在人流较高、靠近住宅区、市场和学校的地点。商品范围从家居用品、玩具到个人护理产品,鼓励顾客重复消费和一次购买更多商品。
6. Eco-Shop的主要顾客是谁
Eco-Shop主要服务B40与M40群体。相关研究显示,47.4%的顾客来自B40,38.9%来自M40。这些消费者通常重视性价比和相对稳定的价格,而这正是Eco-Shop的主要定位。
7. IPO资金计划如何使用
Eco-Shop计划把IPO筹得的RM4.199亿主要用于:
- 建设新仓库(RM2亿)
- 开设更多门店(RM5,630万)
- 偿还债务(RM1亿)
- 升级系统及补充营运资金
8. 需要留意的风险
主要风险包括:
- 较依赖进口商品,尤其来自中国的货源
- 大型项目如新仓库建设可能出现执行风险
- 债务水平上升,2024年11月净负债比为0.8x
9. 管理团队
公司由CEO Ng Kim Teng带领,管理层在零售与物流方面具备丰富经验。随着公司继续扩张,投资者仍应观察其执行能力与治理表现。
结论
Eco-Shop展现较强的增长,并具备派息潜力,但股息并非固定。其容易理解的商业模式和领先市场地位是优势,不过投资者也需要考虑执行、债务以及定价变化等风险。投资前应自行做好研究。
更多股票相关分享: Stooper Trading Stock Talk