Paradigm REIT于2025年5月16日启动首次公开募股(IPO),以每单位RM1.00发行5.6亿单位。其中约2.55亿单位属于零售发售,至少3.05亿单位属于机构发售。认购于2025年5月23日截止,并计划于6月10日在马来西亚交易所开始交易。
为什么进行IPO?
- 释放发起人资产价值
WCT Holdings股东可以更直接地参与三项优质零售资产的潜在价值增长。 - 提高流动性
上市后,原本流动性较低的商场资产可转化为能够在市场交易的证券单位。 - 进入资本市场
配合总额RM50亿的中期票据(MTN)计划,未来收购可以通过债务市场更灵活地融资,而不一定需要稀释股权。 - 提供收益与增长潜力
投资者可获得半年一次的分派收入,并有机会从租金提升与资产组合扩张中获得资本增值。
1. 资产组合与估值概览
- 物业:
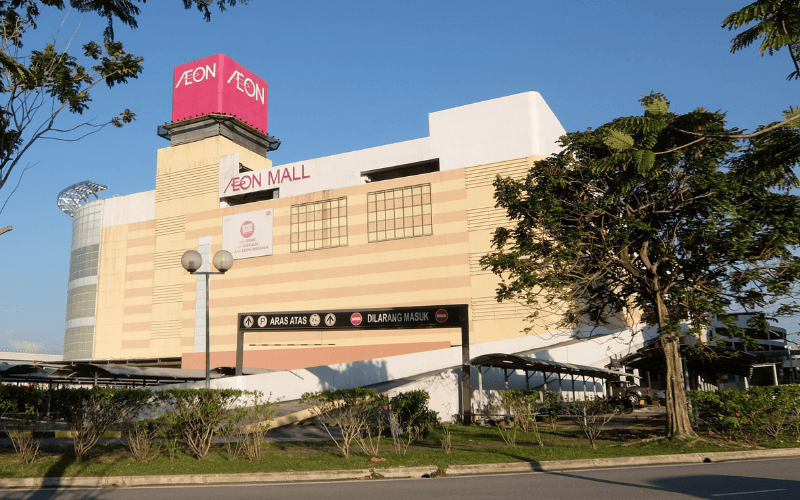
- Bukit Tinggi Shopping Centre (BTSC) – 巴生,永久地契
- Paradigm Mall PJ – 八打灵再也,租赁地契至2111年2月9日
- Paradigm Mall JB – 新山,永久地契
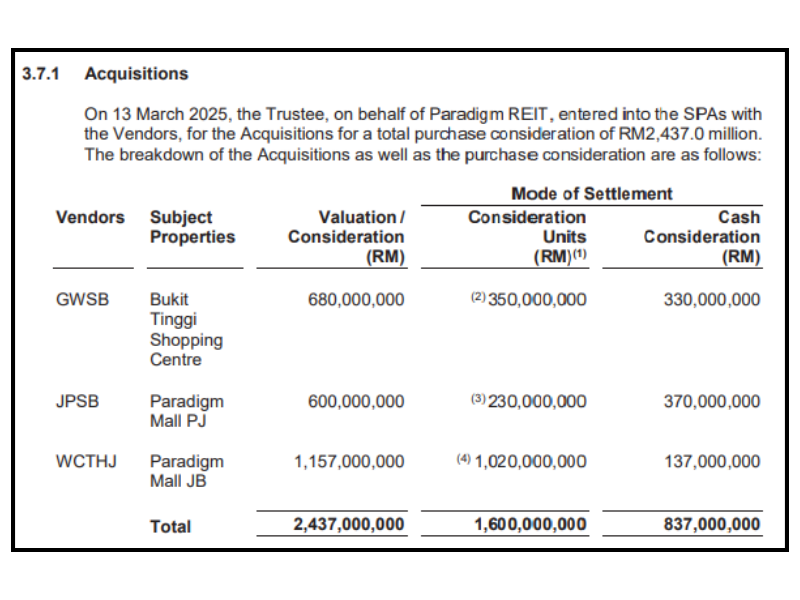
- 估值 (截至2024年12月31日): RM24.37亿。
2. 租户组合与租约结构
| 物业 | 主要租户 | 租约详情 | 租户数量 | 前10大租户GRI占比 |
|---|---|---|---|---|
| BTSC | AEON(主租约) | 6年(2023年11月24日至2029年11月23日);固定租金增幅为首3年每年+1.6%,第4至6年每年+3.1%,市场租金检讨上限为12% | AEON再分租给OldTown、BananaBro、Adidas、Sushi Zanmai等商户。 | 占整体GRI的21.4% |
| Paradigm Mall PJ | Lotus’s, GSC, H&M, Marks & Spencer, Fitness First, etc. | 主要租约分批延续至2111年 | 273名租户 | 占GRI的19.5% |
| Paradigm Mall JB | Parkson, HomePro, GSC, Village Grocer, Harvey Norman, etc. | 主要租约在2030至2040年代陆续到期 | 449名租户 | 占GRI的17.9% |
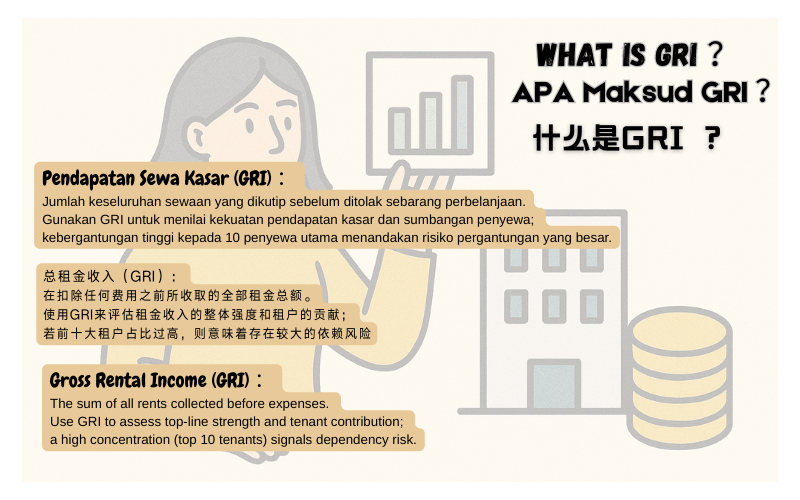
整个资产组合共有723名租户。除了BTSC的AEON外,没有任何单一租户贡献超过整体GRI的5%。
3. 出租率与WALE情况
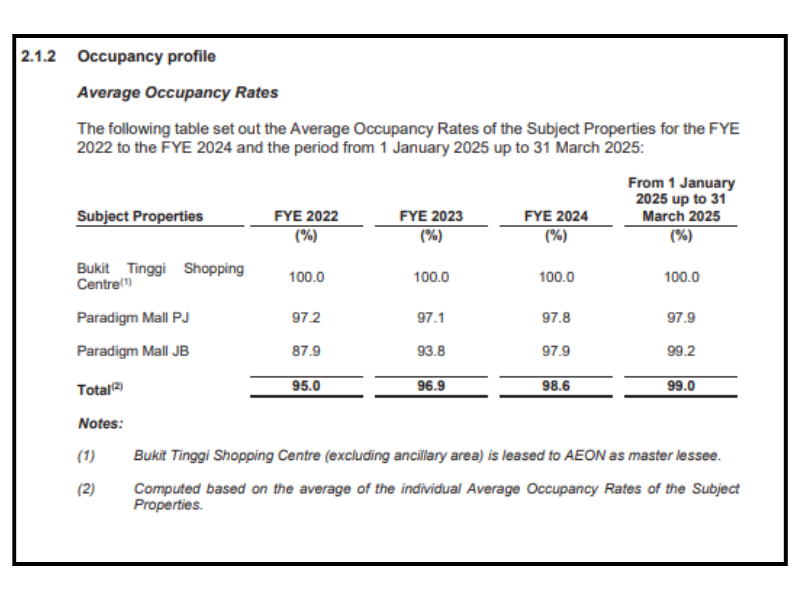
- 出租率: 从2022年的约95%提高至2025年3月接近99%。
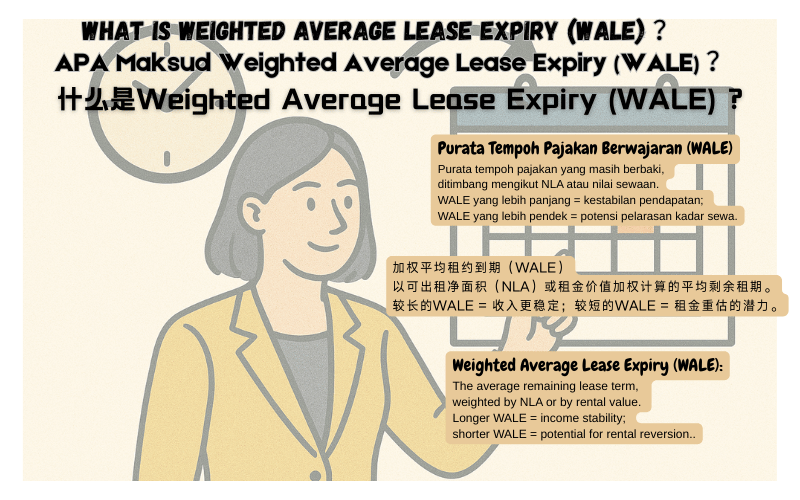
- 按NLA计算的加权平均租约到期年限(WALE):
- Paradigm Mall PJ: 1.54年
- Paradigm Mall JB: 1.56年
- BTSC: 通过AEON主租约计算,有效期约4.5年。
图片来自网络
- 租约集中到期: PM JB约55%的NLA将在2026年到期,因此续租情况需要重点观察。
4. 历史财务表现
图片来自Wikipedia
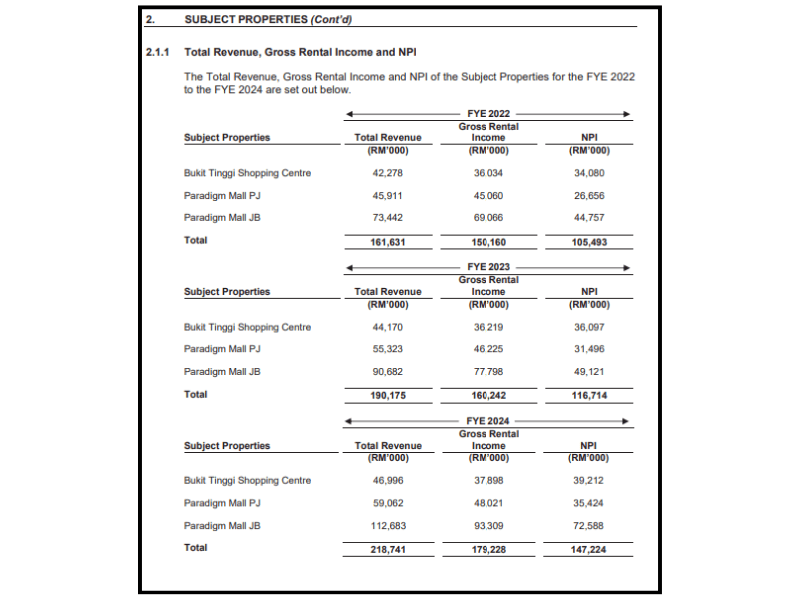
| 年份 | 营收(RM百万) | 净物业收入(NPI,RM百万) | 出租率 |
|---|---|---|---|
| 2022 | 161.6 | 105.5 | 95 % |
| 2023 | 190.2 | 116.7 | 96.9 % |
| 2024 | 218.7 | 147.2 | 98.6 % |
2024年营收结构: 83%租金;11%停车场;6%广告及其他。
5. 2025年预测与派息收益率
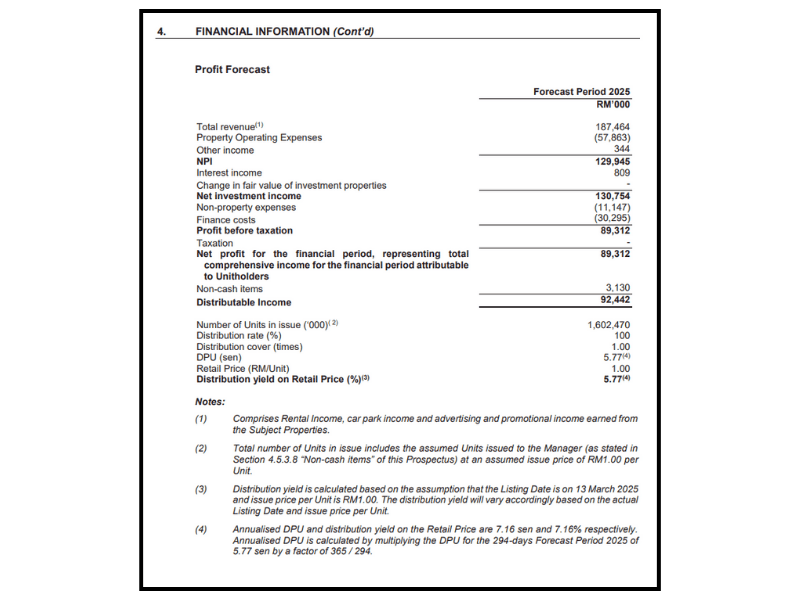
- 期间:2025年3月13日至12月31日(294天)
- 预计可分派收入:RM9,244万
- 每单位分派(DPU):5.77仙 → 年化约7.16仙,以IPO价格计算约7.16%收益率。
6. 分派政策
Paradigm REIT计划每半年分派不少于90%的可分派收入(1月1日至6月30日,以及7月1日至12月31日)。首次分派预计在2025年12月31日后的两个月内支付。
7. 资产负债表与债务空间
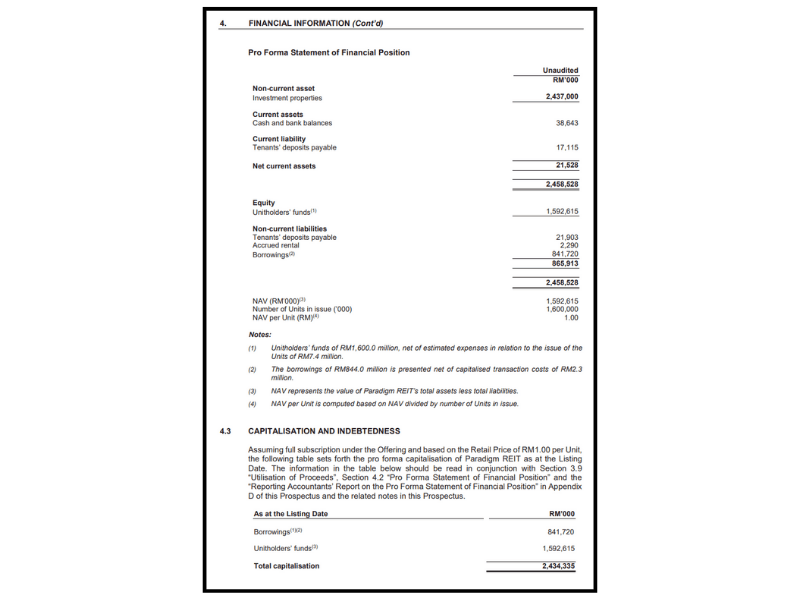
- 借款: 通过有担保MTN借款RM8.417亿;负债比约占总资产34%,低于50%的监管上限。
- MTN计划: 额度上限RM50亿,为未来收购提供融资空间。
- 参考票息: 每年4.44%。
8. 发起人利益与增长储备
- 发起人: WCT Holdings保留 65 % 的单位,并持有管理公司80%股权。
- 优先购买权(ROFR): 对WCT未来的零售与酒店资产拥有优先购买权,例如Hyatt Place JB和gateway@klia2。
- 管理费:
- 基础费≤总资产1%(2025年预测0.3%)
- 表现费≤NPI的5%(预测3%)
- 可用现金及/或单位支付。
9. 资本开支与ESG措施
- FY2025资本开支: 没有重大项目;2024年的翻新工程已由供应商在IPO前完成。
- ESG升级: 在BTSC与PM JB安装太阳能光伏、LED外墙屏幕及升级HVAC,以降低公用事业成本并增加收入来源。
10. 主要风险
- 租约集中到期 – PM JB约55%的NLA将在2026年需要续租。
- 租户集中度 – AEON占整个资产组合GRI的21.4%。
- 利率波动 – MTN再融资成本存在不确定性。
- 零售周期性 以及商场之间的竞争。
(更完整的风险披露可参考招股书第5节)。
总结:
Paradigm REIT上市时具备较高出租率、多元租户组合、相对保守的负债水平以及清晰的增长储备。约7%+的前瞻收益率和半年派息具有吸引力,但在认购前仍应理解GRI、NLA和WALE,判断收入稳定性、增长潜力与续租风险。
看懂几个关键指标
- 总租金收入(GRI)
- 扣除费用前收取的全部租金收入。
- GRI可用于观察收入规模与租户贡献;如果前10大租户占比过高,就意味着依赖风险较大。
- 可出租净面积(NLA)
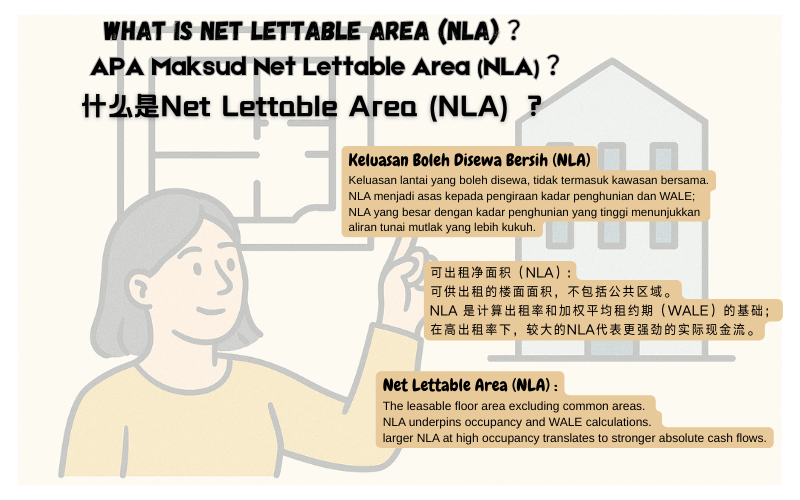
- 不包括公共区域的可出租楼面面积。
- NLA是出租率和WALE计算的重要基础;如果NLA较大且出租率高,通常能带来更强的绝对现金流。
- 加权平均租约到期年限(WALE)
- 按NLA或租金价值加权计算的平均剩余租期。
- WALE较长通常代表收入稳定性较高;较短则意味着续租时既有租金调整机会,也有更高的不确定性。
持续观察GRI变化、NLA出租比例以及租约到期时间,可以帮助投资者判断收入韧性、增长潜力与续租风险。
查看更多文章: Stooper Business Talk