Hai, rakan pelabur Malaysia! Sedang mempertimbangkan IPO PMCK Berhad? Mari kita fahami butirannya supaya anda boleh menentukan sama ada syarikat penjagaan kesihatan ini sesuai dengan portfolio anda.
Apa Ceritanya? PMCK (Putra Medical Centre Kedah) akan disenaraikan :
menawarkan 272.6 juta saham baharu pada harga RM 0.22 sesaham. IPO ini akan mengumpulkan RM 59.97 juta, terutamanya untuk membayar pinjaman dan membiayai hospital baharu di Kulim. Mereka juga akan membeli peralatan perubatan dan menampung kos penyenaraian.
Ke Mana Wang Itu Disalurkan?
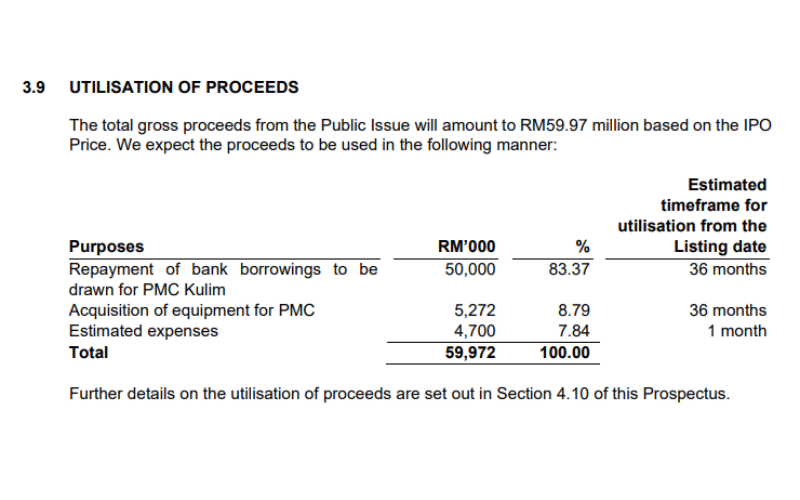
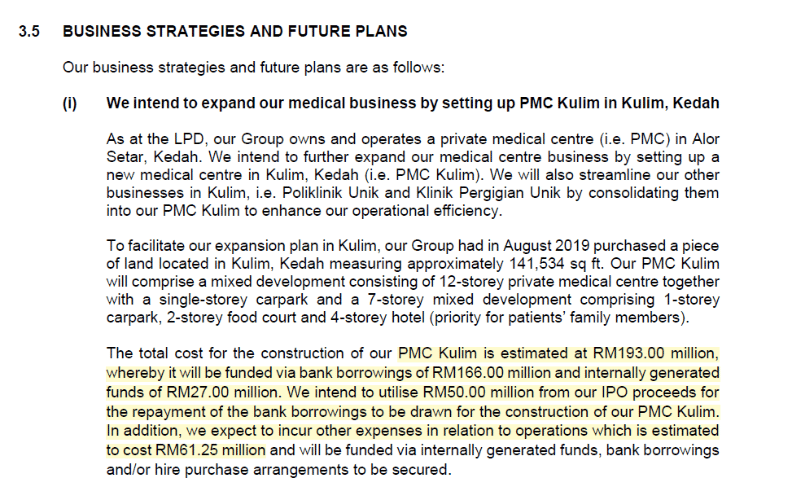
- RM 50 juta (83%) untuk membayar balik pinjaman bagi PMC Kulim baharu (hospital 180 katil yang sedang dibina)
- RM 5.27 juta (9%) untuk peralatan hospital di Alor Setar
- RM 4.7 juta (8%) untuk perbelanjaan penyenaraian
Langkah Strategik Selain aliran tunai, PMCK mahu meningkatkan profilnya, menarik lebih ramai pelabur untuk pengumpulan dana pada masa depan serta membolehkan kakitangan dan orang ramai menjadi pemegang saham. Bijak, kan?
Apa Sebenarnya Perniagaan PMCK?
Mereka mengendalikan hospital 162 katil di Alor Setar dan menawarkan:
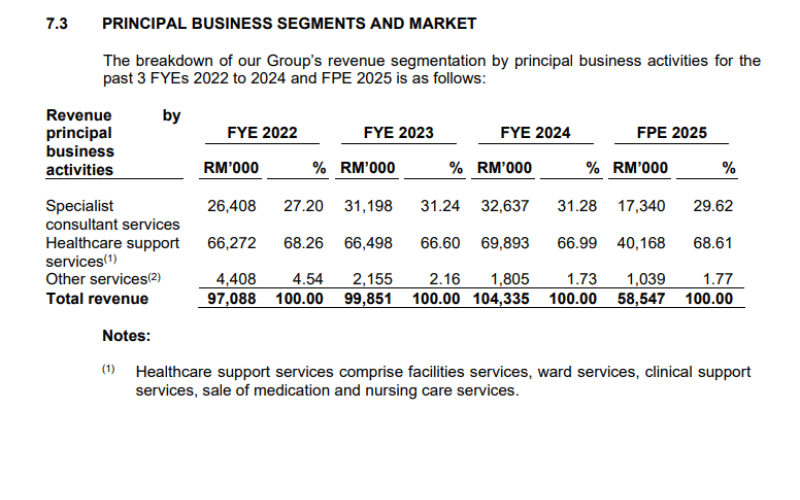
- Rawatan pakar (pembedahan, perubatan)
- Perkhidmatan sokongan (wad, farmasi, diagnostik)
- Perkhidmatan tambahan seperti pergigian, poliklinik dan perniagaan makmal baharu (RYM DX)
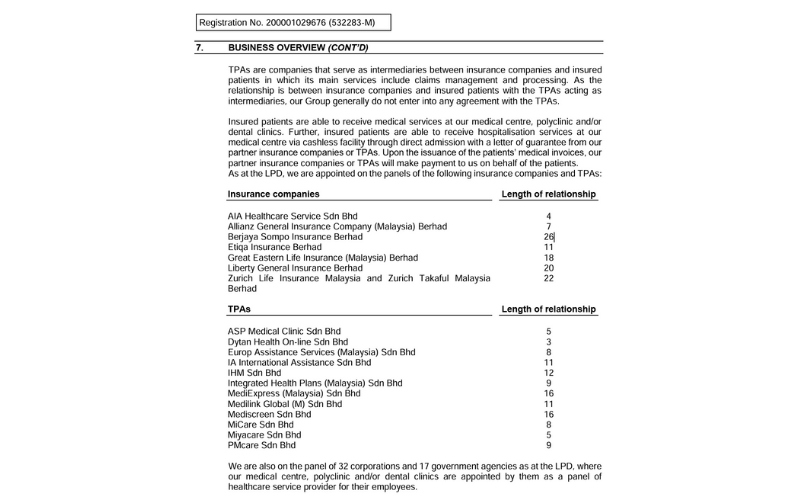
Mereka juga menjadi panel bagi 7 syarikat insurans, 12 TPA dan 49 program korporat/kerajaan—bermakna aliran pesakit yang boleh diharap. Kadar penghunian katil bagi FY2024 ialah 71%. Kukuh juga!
Kekuatan yang Menarik
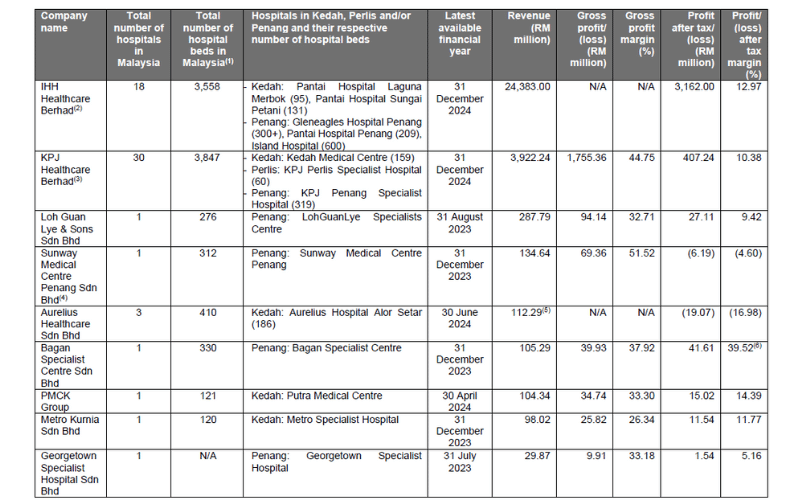
- Kedudukan besar: 24% daripada katil hospital swasta di Kedah
- Rangkaian pembayar yang dipercayai = aliran pesakit stabil
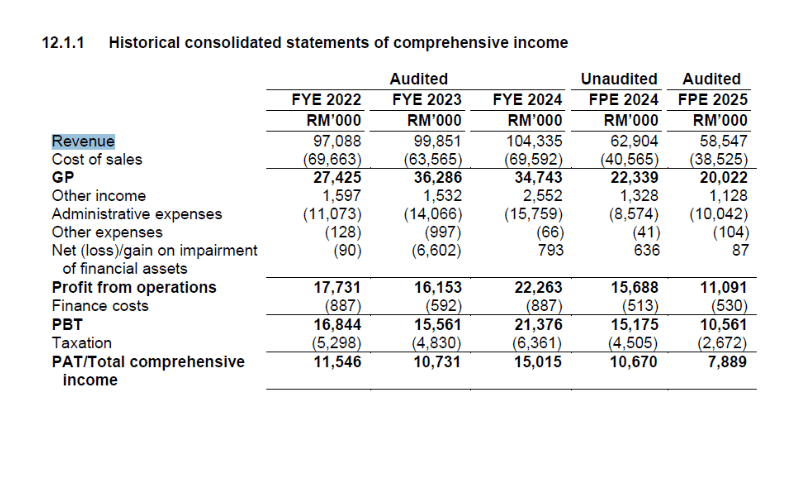
- Menguntungkan: hasil RM 104.3 juta, keuntungan RM 15 juta (margin 14.4%)
- Pengasas masih memegang 70% selepas IPO (komitmen mereka untuk jangka panjang)
- Sukar ditiru: pelesenan, modal dan sebagainya
Namun Ada Beberapa Kelemahan
- 99% hasil datang dari Alor Setar
- Berisiko jika lesen tertangguh atau berlaku banjir (seperti pada 4Q 2024)
- Sukar mendapatkan doktor dan jururawat yang baik
- Nisbah hutang kepada ekuiti tinggi (0.92x) sehingga dana IPO diterima
Peluang Pertumbuhan Akan Datang
- PMC Kulim akan menggandakan bilangan katil (sasaran 2027)
- Memanfaatkan pertambahan penduduk berusia + pelancongan perubatan dari Pulau Pinang/Langkawi
- Perniagaan makmal diagnostik = margin lebih baik
Tanda Amaran untuk Dipantau
- Kerajaan mungkin memperkenalkan caj hospital harga tetap (sistem DRG)
- Pemain besar (IHH, KPJ, Sunway) memasuki utara Malaysia
- Jika pembinaan Kulim tertangguh, kewangan akan tertekan
- Sebarang dasar baharu yang mengehadkan tuntutan insurans boleh menjejaskan pendapatan
Angka Penting
- Hasil FY2024: RM 104.3 juta
- Keuntungan selepas cukai: RM 15 juta
- Nisbah hutang bersih kepada ekuiti sebelum IPO: 0.17x
- Nisbah semasa: 3.8x
- Penggunaan katil: 71% daripada 162 katil (42,132 hari-pesakit)
Sekilas IPO
- Saham: 272.6 juta baharu + 32.7 juta tawaran jualan
- Harga: RM 0.22
- Permodalan pasaran: ~RM 240 juta
- Nisbah PE: 15.9x berdasarkan pendapatan FY2024
- Penyenaraian: 9 Julai 2025 (permohonan ditutup 25 Jun)
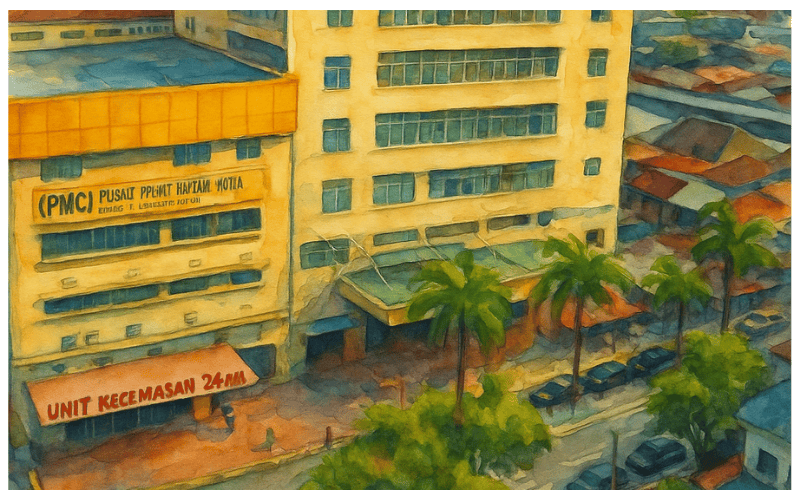
Ringkasnya? PMCK memberi peluang memiliki saham dalam hospital berpangkalan di Kedah yang menguntungkan dan merancang pengembangan ke Kulim. Ia pemain khusus dengan hubungan kukuh bersama syarikat insurans dan margin yang sihat. Namun risikonya nyata: pelesenan, tenaga kerja dan kebergantungan besar pada satu lokasi.
Petua Pelabur! ✅ Sesuai untuk pelabur yang mahu pendedahan kepada sektor penjagaan kesihatan di utara Malaysia ⚠️ Pantau projek Kulim dengan teliti—itulah pemacu pertumbuhan utamanya ❗ Ikuti perkembangan peraturan kesihatan dan trend pembayaran insurans
Jadi, geng, apa pendapat anda? Sanggupkah anda menyokong kumpulan hospital serantau yang mahu meluaskan operasi dan menggandakan kapasiti di kawasan yang pesat membangun? Jom bincang di ruangan komen! 💬
Untuk lebih banyak blog : kunjungi bicara perniagaan Stooper