各位马来西亚投资者,大家好!正在考虑参与 PMCK Berhad 的 IPO 吗?我们来拆解一下,帮助你判断这家医疗保健公司是否适合你的投资组合。
怎么回事?PMCK(Putra Medical Centre Kedah)即将上市:
以每股 RM 0.22 的价格发行 272.6 百万股新股。IPO 将筹集 RM 59.97 百万,主要用于偿还贷款及为居林的新医院提供资金。他们也会购买医疗设备,并支付上市费用。
资金用在哪里?
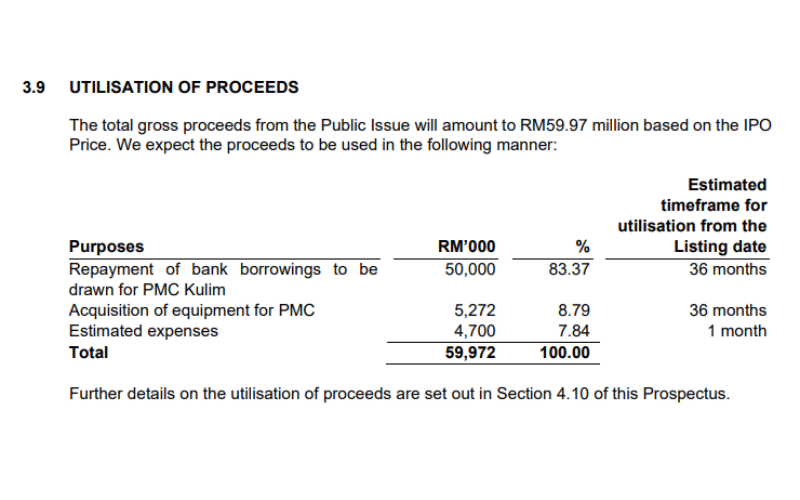
- RM 50 百万(83%)用于偿还新 PMC Kulim 的贷款(这是一家在建的 180 床医院)
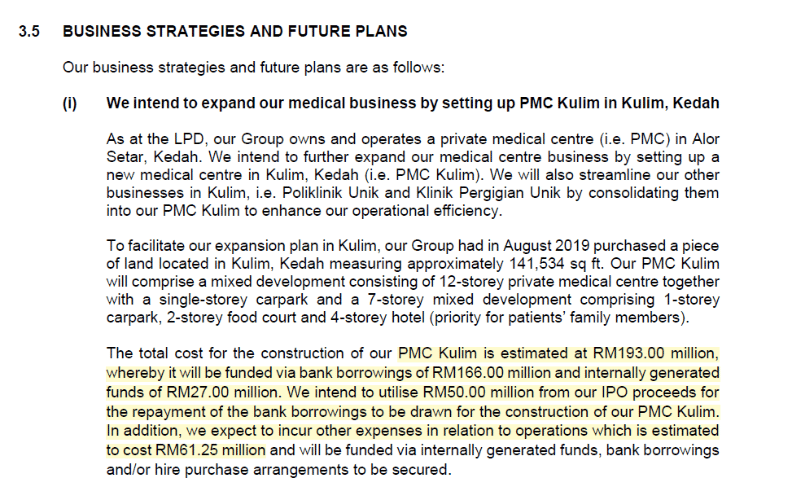
- RM 5.27 百万(9%)用于亚罗士打医院的设备
- RM 4.7 百万(8%)用于上市开支
战略举措 除了改善现金流,PMCK 也希望提高知名度,为未来融资吸引更多投资者,并让员工和公众有机会持股。挺聪明的,对吧?
PMCK 到底做什么?
他们在亚罗士打经营一家拥有 162 张病床的医院,提供:
- 专科治疗(外科、内科)
- 配套服务(病房、药房、诊断)
- 牙科、综合诊所及新实验室业务(RYM DX)等额外服务
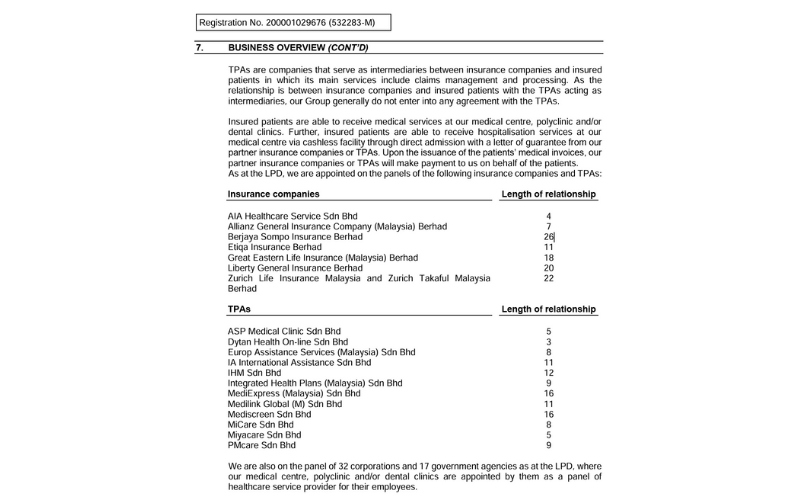
他们也是 7 家保险公司、12 家第三方管理机构(TPA)及 49 项企业/政府计划的指定医疗机构——这意味着可靠的患者来源。FY2024 的病床入住率为 71%。表现不错!
值得关注的优势
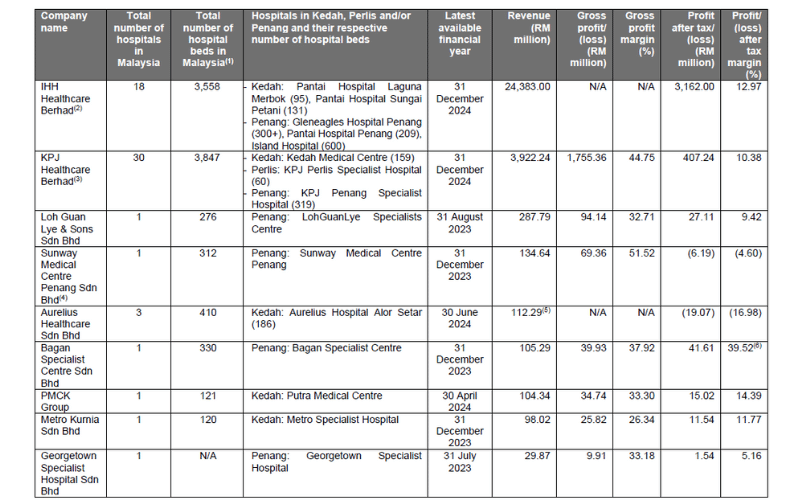
- 规模可观:占吉打私人医院病床的 24%
- 可靠的付款方网络 = 稳定的患者来源
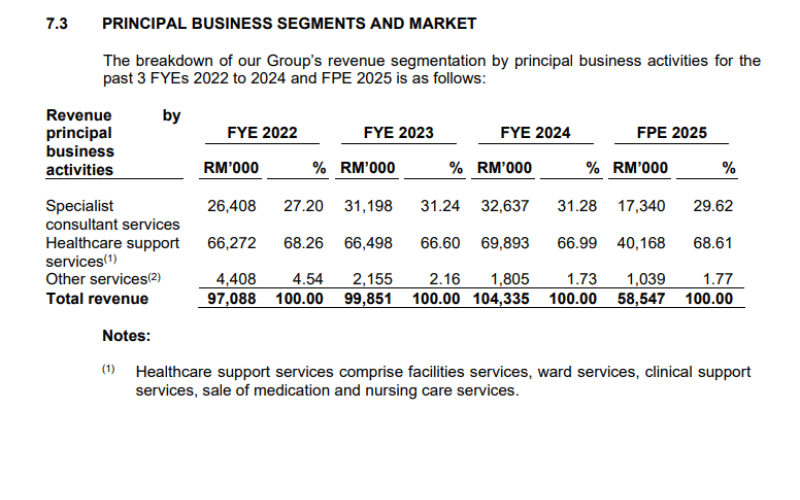
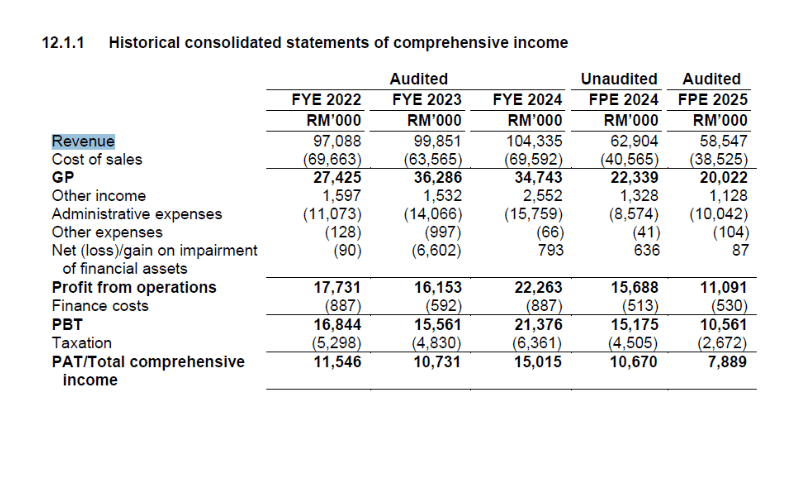
- 有盈利:收入 RM 104.3 百万,利润 RM 15 百万(利润率 14.4%)
- IPO 后创始人仍持有 70%(着眼长期发展)
- 难以复制:牌照、资本等门槛
但也有一些弱点
- 99% 的收入来自亚罗士打
- 若牌照审批延误或发生水灾,就会有风险(如 4Q 2024 的情况)
- 难以招聘优秀医生和护士
- IPO 资金到账前,负债权益比率偏高(0.92x)
未来增长机会
- PMC Kulim 将使病床数量翻倍(目标为 2027 年)
- 受益于人口老龄化 + 来自槟城/兰卡威的医疗旅游
- 诊断实验室业务 = 更好的利润率
需要留意的风险信号
- 政府可能引入定价医院收费(DRG 系统)
- 大型业者(IHH、KPJ、Sunway)进入马来西亚北部
- 若居林项目建设延期,财务将承压
- 任何限制保险理赔的新政策都可能影响收入
关键数字
- FY2024 收入:RM 104.3 百万
- 税后利润:RM 15 百万
- IPO 前净负债权益比率:0.17x
- 流动比率:3.8x
- 病床使用率:162 张病床的 71%(42,132 患者日)
IPO 概览
- 股份:272.6 百万股新股 + 32.7 百万股现有股出售
- 价格:RM 0.22
- 市值:约 RM 240 百万
- 市盈率:按 FY2024 盈利计算为 15.9x
- 上市:2025 年 7 月 9 日(申请于 6 月 25 日截止)
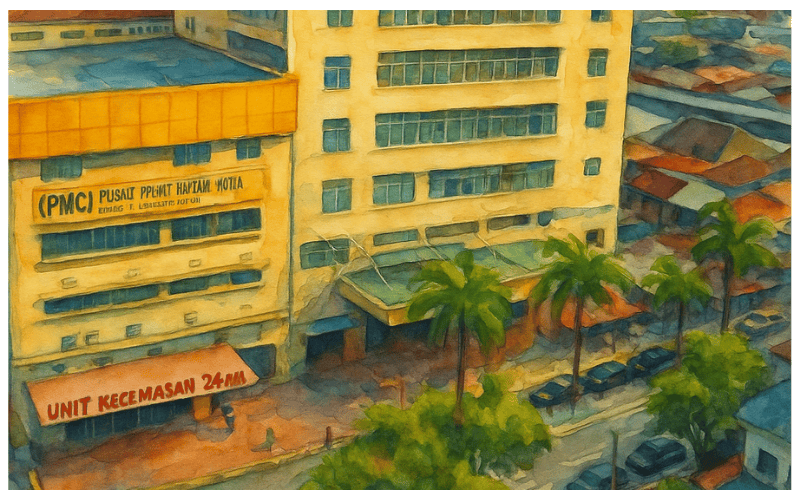
想看简版? PMCK 让你有机会持有一家位于吉打、具盈利能力且计划扩展至居林的医院的股份。它是专注细分市场的业者,与保险公司关系稳固,利润率也不错。但风险确实存在:牌照、人力,以及对单一地点的高度依赖。
投资者提示! ✅ 适合希望投资马来西亚北部医疗保健领域的投资者 ⚠️ 密切关注居林项目——它是主要增长动力 ❗ 留意医疗法规和保险付款趋势
各位,你怎么看?你会支持一家希望在发展蓬勃地区扩大布局、将容量翻倍的区域医院集团吗?欢迎在评论区讨论!💬
阅读更多博客:浏览 Stooper 商业谈